Właścicielka firmy instalacyjnej powiedziała Agnieszce Baranowskiej, że niby wie, że zarabia, bo widzi pieniądze na koncie. Opisała tę rozmowę na LinkedInie jako dobre streszczenie problemu z oceną rentowności w małej firmie. Pieniądze na koncie mówią, że firma się kręci. Nie mówią, które zlecenia dokładają do interesu, a które go utrzymują.
Objawy znasz z własnej firmy. Faktura za zlecenie z poniedziałku wychodzi w następny poniedziałek, bo protokół leżał w samochodzie technika. Ktoś zużył na zleceniu grzałkę i czujnik, a na fakturze są tylko roboczogodziny.
Wycena nowego klienta powstaje „na wyczucie”, bo nikt nie umie powiedzieć, ile kosztuje godzina pracy zespołu razem z dojazdem. Klient ryczałtowy uchodzi za wzorowego: płaci stałą kwotę, nie reklamuje. Nikt nie policzył godzin i części, które w niego realnie wchodzą.
Poradnik jest podzielony na osiem kroków. Każdy ma swojego właściciela w firmie. Przy każdym znajdziesz wskaźnik efektu i pułapkę, w którą wpada większość serwisów. Nie musisz mieć systemu na start: pierwsze 3 kroki zrobisz w arkuszu, resztę w kolejnych tygodniach.
Zanim zaczniesz: szybka diagnoza
Przy każdym pytaniu wybierz „tak” lub „nie”. Odpowiadaj szczerze, a nie tak, jak byłoby wygodnie.
- Czy znasz koszt godziny pracy technika w złotych, liczony razem z kosztami firmy, a nie tylko z jego wypłaty?
- Czy dla ostatnich dziesięciu zamkniętych zleceń potrafisz podać marżę w procentach?
- Czy każde zlecenie ma przypisane robociznę, części i dojazd, a nie tylko kwotę na fakturze?
- Czy wiesz, którzy trzej klienci przynoszą Ci największy zysk, a nie największy przychód?
- Czy ryczałt wynika u Ciebie z policzonego kosztu obsługi, a nie z ceny konkurencji albo historii współpracy?
- Czy faktura wychodzi w ustalonym, krótkim czasie od zamknięcia zlecenia, a nie wtedy, gdy ktoś w biurze znajdzie chwilę?
- Czy części i wydatki z wyjazdu (paliwo, nocleg, drobne zakupy) trafiają na zlecenie i do rozliczenia z klientem?
- Czy wiesz, którzy klienci płacą po terminie i ile masz teraz niezapłaconych faktur?
- Czy raz w miesiącu ktoś patrzy na wynik po klientach i kontraktach i zapisuje z tego decyzje?
- Czy ostatnia podwyżka cen, waloryzacja albo rezygnacja z nieopłacalnego klienta wynikała z liczb, a nie z przeczucia?
Wynik czytasz według numerów pytań. „Nie” przy pytaniach od 1 do 3 znaczy, że decydujesz o cenach bez danych. Zacznij wtedy od kroków 1 i 2. Pytania 4 i 5 wskazują na kroki 3 i 6.
Pytania 6 do 8 to kroki 4 i 5. Pytania 9 i 10 prowadzą do kroków 7 i 8, gdzie liczby zamieniasz w decyzje. Jeśli „nie” masz niemal wszędzie, nie próbuj naprawiać wszystkiego naraz. Przejdź kroki po kolei, bo każdy daje dane do następnego.
Krok 1: Policz koszt godziny technika
Co zrobić
Koszt godziny technika to nie jego stawka. Policz go tak:
- Zsumuj w miesiącu pełny koszt pracodawcy za technika: wypłata, składki, premie, szkolenia, odzież robocza, badania.
- Dodaj koszt samochodu i narzędzi przypadający na technika: leasing lub amortyzacja, ubezpieczenie, przeglądy, paliwo w ujęciu stałym.
- Dodaj udział w kosztach biura: koordynator, księgowość, oprogramowanie, telefon. Podziel tę część po równo na techników albo proporcjonalnie do ich czasu pracy.
- Podziel sumę przez godziny, które technik realnie spędza na zleceniach, a nie przez godziny w umowie.
Ostatnia czynność jest najważniejsza. Wzór brzmi: koszt godziny rozliczalnej = pełny miesięczny koszt technika ÷ godziny pracy u klientów i w dojeździe na zlecenia. Godziny spędzone w magazynie, na szkoleniach, w korkach bez zlecenia czy na czekaniu na część są kosztem, który musi wejść do ceny godziny, w której zarabiasz.
Weźmy przykład z wymyślonymi liczbami, tylko żeby pokazać mechanizm. Jeśli technik kosztuje firmę 10 000 zł miesięcznie, a na zleceniach spędza 100 godzin, godzina rozliczalna kosztuje 100 zł. Gdyby ta sama osoba spędzała na zleceniach 125 godzin, godzina kosztowałaby 80 zł. Różnica nie wzięła się z wypłaty. Wzięła się z wykorzystania czasu.
Kto za to odpowiada
Właściciel albo dyrektor finansowy z danymi od księgowości. Kierownik serwisu dostarcza liczbę godzin spędzonych na zleceniach, bo tylko on wie, ile z grafiku to faktyczna praca u klienta.
Po czym poznasz, że działa
Masz jedną liczbę dla każdego technika albo dla każdej grupy techników, zapisaną z datą wyliczenia. Wskaźnik pomocniczy: wykorzystanie czasu technika = czas pracy u klienta ÷ cały czas pracy × 100. Porównuj go miesiąc do miesiąca w tej samej firmie. Cudze „normy” się nie nadają.
Typowa pułapka
Liczenie godziny ze stawki zapisanej w umowie, bo tak jest najprościej. Efekt jest taki, że cena wygląda na dobrą, a każda godzina dokłada do interesu. Dziel pełny koszt przez godziny faktycznie spędzone na zleceniach. Sprawdź tę liczbę po kwartale.
Krok 2: Ustal, z czego składa się koszt i marża zlecenia
Co zrobić
Zdecyduj raz, jakie koszty przypisujesz do każdego zlecenia. Trzymaj się tej listy:
- robocizna: czas technika razy koszt godziny z kroku 1, razem z dojazdem na miejsce i z miejsca,
- części i materiały zużyte na zleceniu, po cenie zakupu,
- wydatki z wyjazdu, które da się przypisać (nocleg, opłaty, narzędzia jednorazowe),
- zlecenia podwykonawcze, jeśli je zlecasz.
Marżę na zleceniu liczysz tak: (przychód minus suma kosztów zlecenia: robocizny, części, dojazdu) ÷ przychód × 100. Policz ją wstecz dla dziesięciu zamkniętych zleceń z ostatniego miesiąca.
Wybierz po 2 zlecenia z różnych typów: przegląd okresowy, awaria, montaż, serwis u klienta ryczałtowego. Nie szukaj średniej. Szukaj rozrzutu, bo to on pokazuje, gdzie tracisz.
Na koniec ustal próg minimalnej marży dla nowej oferty i zapisz go. Jedna liczba wystarczy: handlowiec i koordynator odwołują się do niej, kiedy klient prosi o rabat.
Kto za to odpowiada
Kierownik serwisu odpowiada za zapis czasu i części na zleceniu. Księgowość weryfikuje ceny zakupu części. Właściciel zatwierdza próg marży.
Po czym poznasz, że działa
Dla każdego zamkniętego zlecenia da się w kilka minut odpowiedzieć na pytanie, ile zarobiło, bez zgadywania. Wskaźnik: odsetek zamkniętych zleceń z kompletnym kosztem (czas, części, dojazd) ÷ wszystkie zamknięte zlecenia × 100. Celem jest, żeby ten odsetek rósł co miesiąc.
Typowa pułapka
Liczenie marży tylko z faktury i kosztu części, bez czasu technika, bez dojazdu. Zlecenie wygląda wtedy na bardzo opłacalne, a technik stracił na nim pół dnia. Wpisuj czas i dojazd do kosztu zlecenia zawsze, nawet z przybliżeniem: przybliżenie jest lepsze niż zero.
Krok 3: Wybierz model rozliczenia: ryczałt czy za zlecenie
Co zrobić
Dla każdego klienta zdecyduj, w jakim modelu ma być obsługiwany. Sprawdź to na danych, a nie na zasadzie „tak się u nas przyjęło”.
Rozliczenie za zlecenie jest uczciwe wtedy, gdy zakres prac jest zmienny, trudny do przewidzenia. Płaci klient, który korzysta, a Ty nie bierzesz na siebie ryzyka, że urządzenia będą się psuć częściej, niż zakładałeś. Ryczałt jest dobry wtedy, gdy zakres jest powtarzalny: przeglądy okresowe, stałe obchody, ustalona liczba wizyt. Daje przewidywalny przychód i klientowi spokój w budżecie, ale to Ty bierzesz na siebie ryzyko awarii.
Zrób to dla każdej umowy ryczałtowej:
- Zbierz z ostatnich miesięcy wszystkie zlecenia tego klienta: przeglądy, awarie, dojazdy, części.
- Policz łączny koszt obsługi według kroków 1 i 2.
- Porównaj z kwotą ryczałtu za ten sam okres.
- Jeśli koszt jest wyższy niż ryczałt, nie wypowiadaj umowy od razu. Sprawdź, co ją psuje: częste awarie tego samego urządzenia, wizyty poza zakresem, które robisz „z grzeczności”, brak limitu wyjazdów awaryjnych.
- Zapisz w umowie, co jest w ryczałcie, a co jest dodatkowo płatne: wyjazdy awaryjne ponad ustalony limit, części, prace poza harmonogramem.
Podobną sytuację firmy FM opisano na LinkedInie. Klient obsługiwany ryczałtowo miał stałą kwotę, regularną współpracę, brak reklamacji. Właścicielka uważała go za idealnego. Taki obraz warto sprawdzić liczbami, zanim uzna się go za pewnik.
Kto za to odpowiada
Decyzję o modelu i warunkach podejmuje właściciel. Kierownik serwisu przekazuje dane o realnym zakresie prac u klienta. Księgowość pilnuje rozdziału faktur ryczałtowych i dodatkowych.
Po czym poznasz, że działa
Każda umowa ryczałtowa ma zapisany koszt obsługi i marżę z ostatniego okresu. Wskaźnik: marża na umowie = (ryczałt minus koszt wszystkich zleceń na tej umowie) ÷ ryczałt × 100. Jeśli jest ujemna dwa okresy z rzędu, to jest powód do rozmowy z klientem.
Typowa pułapka
Zostawienie ryczałtu bez limitów, bo „klient jest stary, znamy go”. Zakres prac rośnie po cichu, a kwota stoi w miejscu. Zapisz zakres i limit wyjazdów w umowie, a przegląd marży na umowie rób co 3 miesiące.
Krok 4: Skróć drogę od protokołu do faktury i zapłaty
Co zrobić
Opisz na kartce krok po kroku, co dzieje się po zakończeniu zlecenia. Zapisz, ile czasu zajmuje każdy etap:
- technik kończy pracę,
- protokół trafia do biura,
- ktoś sprawdza części i godziny,
- ktoś wystawia fakturę,
- faktura trafia do klienta,
- klient płaci.
Najczęściej największy kawałek czasu zajmuje czekanie na protokół i jego poprawianie, nie samo wystawienie faktury.
Ustal zasady:
- protokół kończy się u klienta, z podpisem i z kompletem zużytych części, a nie „dopiszę wieczorem”,
- koordynator sprawdza protokoły codziennie rano, nie raz w tygodniu,
- faktura wychodzi w ustalonym terminie od zamknięcia zlecenia, a wyjątki (np. sporne zlecenie) są wyraźnie oznaczone,
- ktoś odpowiada za windykację łagodną: przypomnienie przed terminem i po terminie, w tych samych terminach dla każdego klienta.
O KSeF i obowiązkach wobec faktur sprawdź aktualne wymagania dla swojej firmy z księgową. To jest sprawa, którą warto uzgodnić z osobą, która odpowiada za rozliczenia podatkowe, a nie zgadywać z poradnika.
Do pobrania masz 2 wzory z polami na części i podpis. Skracają ten etap: protokół serwisowy i zlecenie serwisowe.
Kto za to odpowiada
Technik odpowiada za kompletny protokół. Koordynator za codzienną kontrolę i przekazanie do rozliczenia. Księgowość odpowiada za fakturę i za przypomnienia o płatności przed terminem i po terminie. Właściciel za to, żeby opóźnienie było widoczne na raporcie, a nie tylko w odczuciu.
Po czym poznasz, że działa
Dwa wskaźniki liczysz co miesiąc: czas od zakończenia zlecenia do faktury = data faktury minus data zamknięcia zlecenia; rotacja należności w dniach = należności ÷ przychody okresu × liczba dni okresu. Pierwszy mówi, jak szybko wystawiasz fakturę, drugi, jak długo czekasz na pieniądze. Oba porównuj z własnym poprzednim miesiącem.
Typowa pułapka
Fakturowanie „w piątki hurtem”, bo tak jest wygodnie biuru. Wszystko, co zamknięto na początku tygodnia, czeka kilka dni, a klient płaci o tyle później. Unikniesz tego, jeśli wystawiasz faktury na bieżąco, a w piątek robisz tylko przegląd tego, co jeszcze nie wyszło.
Krok 5: Domknij rozliczenie części i wydatków
Co zrobić
W większości serwisów pieniądze znikają na drobiazgach: zużyta część, której nie ma na fakturze, paragon za paliwo bez zlecenia, nocleg bez przypisania. Pojedyncza pozycja jest mała. Razem tworzą stratę, której nikt nie widzi, bo nie leży w żadnym wierszu.
Zrób trzy rzeczy:
- Ustal regułę: część, która opuszcza magazyn albo samochód technika, ma numer zlecenia. Bez numeru wydanie jest niemożliwe albo jest oznaczone jako wyjątek.
- Raz w miesiącu porównaj, ile części wydano ze stanów, a ile zafakturowano. Różnica to część, za którą nie dostałeś pieniędzy, albo część, której nie ma na stanie.
- Wydatki z wyjazdu techników zbieraj w jednym obiegu: zdjęcie paragonu, przypisanie do zlecenia, akceptacja przełożonego, rozliczenie. Ustal, które wydatki obciążają klienta, a które są kosztem firmy, i zapisz to w umowie lub cenniku.
Kto za to odpowiada
Technik wpisuje zużycie i dołącza dowody wydatków. Kierownik serwisu akceptuje. Magazynier albo koordynator pilnuje stanów i różnic. Księgowość księguje.
Po czym poznasz, że działa
Wskaźnikiem jest różnica między wydanymi a zafakturowanymi częściami w danym miesiącu. Ma maleć, a rozmowy o „zniknęła część” mają się skończyć. Drugi sygnał: wydatki z wyjazdów rozliczone w tym samym miesiącu, w którym wystąpiły.
Typowa pułapka
Wprowadzenie rozliczania wydatków bez ustalenia, co klient ponosi. Technicy wpisują wszystko, a księgowość nie wie, co fakturować. Cały obieg staje się biurokracją bez efektu. Unikniesz tego, jeśli najpierw spiszesz listę kosztów obciążających klienta, a dopiero potem wprowadzisz formularz.
Krok 6: Przejrzyj rentowność klientów i kontraktów
Co zrobić
Wróć do dziesięciu zleceń z kroku 2 i rozszerz analizę na wszystkich klientów z ostatnich trzech miesięcy. Dla każdego klienta policz:
- przychód razem,
- koszt robocizny, części i dojazdów,
- marżę w złotych i w procentach,
- liczbę wizyt i liczbę wizyt powtórnych do tego samego problemu.
Posortuj klientów dwa razy: według przychodu i według marży w złotych. Prawie zawsze kolejność jest inna. Klient z pierwszej piątki przychodów bywa w ostatniej piątce zysku, bo kosztuje dużo dojazdów, wizyt „na chwilę”, poprawek.
Przy każdym kliencie z niską marżą zadaj trzy pytania: czy problemem jest cena, zakres czy sposób obsługi? Odpowiedź decyduje o działaniu.
Cena: podniesiesz ją. Zakres: dopiszesz do umowy, co jest dodatkowo płatne. Obsługa: poprawisz proces, na przykład wyślesz właściwego technika z właściwą częścią za pierwszym razem.
Kto za to odpowiada
Krok prowadzą właściciel z kierownikiem serwisu. Księgowość dostarcza przychody. Kierownik serwisu dostarcza czas i zakres prac. Decyzje o klientach zapadają na wspólnym spotkaniu, a nie w korespondencji.
Po czym poznasz, że działa
Masz listę klientów z marżą i oznaczeniem: zostawiamy, poprawiamy zakres, podnosimy cenę, rezygnujemy. Wskaźnikiem jest marża na kontrakcie w trzech kolejnych okresach, bo jeden okres może być przypadkiem.
Typowa pułapka
Ocena klienta po jednym miesiącu, w którym trafiła się awaria. Jeden zły miesiąc nie jest dowodem. Unikniesz tego, jeśli patrzysz na trzy okresy z rzędu albo na pół roku, a pojedyncze duże zdarzenia opisujesz osobno.
Krok 7: Podejmuj decyzje cenowe na podstawie liczb
Co zrobić
Koszt godziny, marżę zleceń, model rozliczenia, listę klientów masz już za sobą. Teraz zamień to w decyzje:
- W cenniku godzinowym ustaw stawkę tak, żeby przy typowym wykorzystaniu czasu technika dawała marżę powyżej progu z kroku 2. Nie oglądaj się najpierw na cennik konkurencji. Sprawdź go dopiero na końcu, żeby wiedzieć, jak wygląda Twoja pozycja.
- W dojazdach wprowadź opłatę lub strefy dojazdowe, jeśli dziś wliczasz dojazd w cenę wizyty i traci na tym klient blisko albo Ty przy klientach daleko.
- Przy waloryzacji umów zapisz, kiedy i według jakiego wskaźnika podnosisz stawki. Przypomnij klientowi z wyprzedzeniem, które ustalasz w umowie. Warunki prawne umowy skonsultuj z prawnikiem.
- Rabat jest decyzją o marży, a nie uprzejmością. Przed udzieleniem rabatu handlowiec sprawdza, czy po nim zlecenie nadal przekracza próg.
- Z nieopłacalnymi klientami najpierw rozmawiasz i zmieniasz warunki. Rezygnujesz dopiero wtedy, gdy klient nie przyjmuje żadnych zmian.
Każdą zmianę zapisz razem z datą wprowadzenia i powodem, dla którego ją robisz. Po kwartale sprawdzisz, czy zmiana faktycznie poprawiła marżę. Będziesz też wiedzieć, czy podobny ruch warto powtórzyć.
Kto za to odpowiada
Właściciel podejmuje decyzje cenowe. Handlowiec albo kierownik serwisu rozmawia z klientami. Księgowość przygotowuje dane i sprawdza wpływ zmian.
Po czym poznasz, że działa
Każda oferta przechodzi przez próg marży, a odstępstwa od niego mają zapis i zatwierdzenie. Wskaźnik: odsetek ofert zaakceptowanych poniżej progu marży ÷ wszystkie zaakceptowane oferty × 100. Ma maleć, a każdy wyjątek ma mieć autora.
Typowa pułapka
Podniesienie ceny wszystkim naraz, bez sprawdzenia, komu można, a komu nie. Tracisz dobrych klientów, a słabych nie poprawiasz. Zmieniaj warunki selektywnie, zaczynając od klientów z najniższą marżą. Pozostałych informuj z wyprzedzeniem i z uzasadnieniem.
Krok 8: Utrzymaj efekt: przegląd finansowy co miesiąc i co kwartał
Co zrobić
Wszystko, co zrobiłeś do tej pory, zdezaktualizuje się, jeśli nikt do tego nie wróci. Ustaw stały rytm:
- Co miesiąc, na krótkim spotkaniu, właściciel, kierownik serwisu i księgowość patrzą na pięć liczb: czas od zakończenia zlecenia do faktury, rotacja należności, marża na zleceniu, różnica części wydanych i zafakturowanych, wykorzystanie czasu techników. Każda odchyłka ma osobę, która wyjaśnia przyczynę do następnego spotkania.
- Co kwartał robicie przegląd rentowności klientów i kontraktów z kroku 6. Lista „poprawiamy, podnosimy, rezygnujemy” jest aktualizowana i zapisywana.
- Co pół roku przelicz koszt godziny technika z kroku 1, bo zmieniają się wynagrodzenia, ceny paliwa i koszty samochodów.
Zapisuj decyzje, nie tylko liczby. Spotkanie bez zapisanej decyzji jest rozmową o wynikach, a nie zarządzaniem nimi.
Kto za to odpowiada
Przegląd prowadzi właściciel. Księgowość przygotowuje dane do spotkania. Kierownik serwisu odpowiada za wyjaśnienia po stronie operacyjnej.
Po czym poznasz, że działa
Spotkanie odbywa się w ustalonym terminie, trwa krótko, kończy się zapisem decyzji, a na następnym spotkaniu sprawdzasz, czy te decyzje zostały zrobione. Po kilku miesiącach widać trend wskaźników: faktura wychodzi szybciej, różnica części maleje, marża jest stabilniejsza.
Typowa pułapka
Przegląd odbywa się tylko wtedy, gdy jest „spokojniej”. W serwisie spokojniej nie bywa, więc przegląd znika po dwóch miesiącach. Wpisz spotkanie do kalendarza na stałe, razem z listą liczb od księgowości. Traktuj je jak wizytę u kluczowego klienta, której się nie odwołuje, choćby tydzień był pełen awarii.
Typowe błędy przy porządkowaniu finansów serwisu
- Zaczynanie od narzędzia zamiast od liczb. System nie powie Ci, ile kosztuje godzina technika, jeśli nie ustalisz zasad, według których ma ją liczyć.
- Liczenie marży tylko z faktury i części, bez czasu technika i dojazdu.
- Ocena klienta po przychodzie, a nie po marży.
- Wystawianie faktur hurtem raz w tygodniu, bo tak wygodnie biuru.
- Rabaty udzielane „na rękę” przez handlowca, bez progu marży.
- Ryczałt bez zapisanego zakresu i limitu wyjazdów.
- Traktowanie wydatków z wyjazdów jako drobiazgu, którym nie warto się zajmować.
- Analiza zrobiona raz, na początku roku, i nigdy nieaktualizowana.
- Wprowadzenie zbyt wielu wskaźników naraz. Pięć liczb, których pilnujesz co miesiąc, jest lepsze niż piętnaście, na które nikt nie patrzy.
Jak Service Express pomaga w rozliczeniach i finansach serwisu
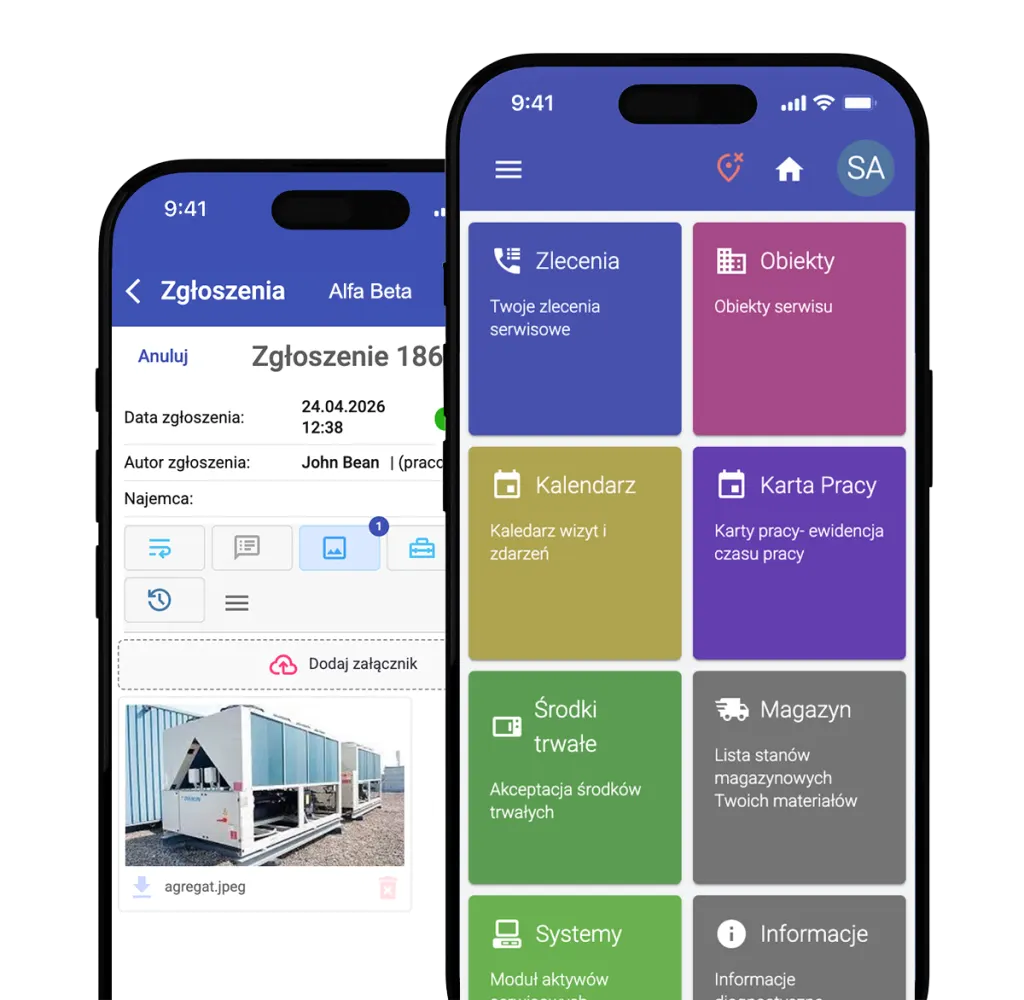
Service Express pozwala przejść od protokołu do faktury bez przepisywania danych: po zakończeniu zlecenia wystawiasz fakturę w systemie i przekazujesz ją do KSeF, a faktury kosztowe z KSeF można pobrać do systemu i przypisać do zleceń. Obsługuje kontrakty ryczałtowe, usługi jednorazowe i faktury cykliczne według harmonogramu. Wydatki serwisanta dodane w aplikacji są przypisywane do zlecenia, a zużycie części z podpisanych protokołów aktualizuje stany magazynu. System liczy rentowność zlecenia z uwzględnieniem kosztów części i dojazdu, a dashboardy pokazują wynik po klientach i kontraktach. W ofertach można ustawić minimalną marżę, która blokuje nieopłacalne propozycje. Fakturowanie z KSeF, rozliczanie wydatków i raportowanie są w pakiecie Pro. Szczegóły znajdziesz w opisie fakturowania i KSeF, kontroli kosztów i rentowności, wydatków serwisantów i ofert z kontrolą marży.